Finansowanie zakupu domu modułowego
Twój dom. Dopasowane finansowanie
Planujesz zakup domu modułowego i chcesz sfinansować inwestycję kredytem?
W przypadku domu modułowego trwale związanego z gruntem możliwe może być finansowanie kredytem hipotecznym lub budowlano-hipotecznym. Kluczowe znaczenie mają jednak m.in. status prawny działki, sposób realizacji i posadowienia budynku, dokumentacja inwestycji, wkład własny oraz harmonogram płatności.
bez dodatkowej opłaty za standardową obsługę procesu
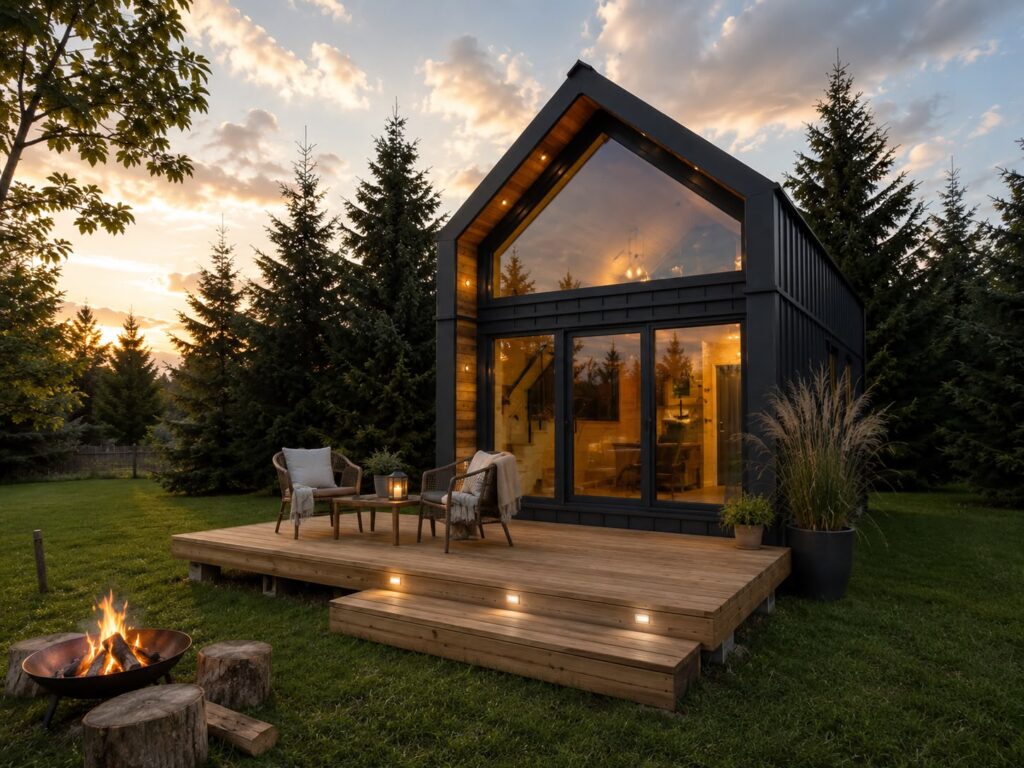
Czy dom modułowy można sfinansować kredytem hipotecznym?
Tak — jeżeli inwestycja spełnia wymagania banku.
Sam fakt, że dom powstaje w technologii modułowej, nie musi wykluczać finansowania hipotecznego.
Bank analizuje jednak całą inwestycję, a nie tylko sytuację finansową klienta.
Bank może analizować m.in.
- działkę i jej stan prawny
- sposób posadowienia budynku
- projekt i dokumentację techniczną
- pozwolenie lub zgłoszenie — jeżeli jest wymagane
- kosztorys i harmonogram realizacji
Znaczenie mają także:
- harmonogram płatności producenta
- wartość nieruchomości po zakończeniu budowy
- wysokość środków własnych
- zdolność kredytowa inwestora
Każdą inwestycję warto przeanalizować indywidualnie jeszcze przed wyborem banku.
Najpierw finansowanie. Potem harmonogram płatności.
Budowa domu modułowego przebiega inaczej niż tradycyjna budowa prowadzona w całości na działce. Znaczna część domu może powstawać wcześniej w zakładzie produkcyjnym, podczas gdy bank uruchamia kredyt według własnych zasad i zgodnie z zaakceptowanym harmonogramem inwestycji.
Do pogodzenia przed umową
harmonogram płatności producenta
harmonogram uruchamiania środków przez bank
Dlaczego to ważne?
Warto zrobić to przed podpisaniem finalnej umowy, aby sposób finansowania był możliwie dobrze dopasowany do przebiegu inwestycji.
Ponad 15 banków. Jedna analiza.
Warunki finansowania tej samej inwestycji mogą różnić się pomiędzy bankami.
Różnice dotyczą nie tylko oprocentowania czy wysokości raty.
- wymagana dokumentacja
- sposób rozliczania budowy
- zasady wypłaty kolejnych transz
- sposób oceny inwestycji
- wymagany wkład własny
- akceptowane źródła dochodu
- maksymalną dostępną kwotę
Finansowanie krok po kroku
Zdolność i realny budżet
Analizujemy dochody, zobowiązania i sytuację gospodarstwa domowego.
Analiza
inwestycji
Sprawdzamy działkę, model domu, wartość inwestycji, wkład własny, kosztorys i harmonogram producenta.
Porównanie
rozwiązań
Analizujemy możliwości finansowania i wymagania banków dla konkretnej inwestycji.
Dokumentacja i wnioski
Pomagam przygotować dokumenty i wnioski oraz prowadzę klienta na kolejnych etapach.
Decyzja i uruchomienie
Po decyzji analizujemy warunki banku i przygotowujemy dokumenty do umowy i uruchomienia środków.
Masz już działkę?
To bardzo dobry moment, aby sprawdzić finansowanie. Jej wartość może mieć znaczenie przy ustalaniu struktury finansowania i wymaganego udziału środków własnych.
Do pierwszej analizy wystarczą: lokalizacja i wartość działki, model domu i koszt inwestycji, środki własne, dochody i zobowiązania.
Nie masz jeszcze działki?
Wstępna analiza pomoże określić, ile środków przeznaczyć na działkę, a ile na dom i wyposażenie.
Producent + ekspert finansowy
PRODUCENT
AGNIESZKA ORSKA | NOTUS FINANSE
Efekt
Spójne przygotowanie inwestycji od wyboru domu do uruchomienia finansowania.
Agnieszka Orska
Ekspert Finansowy | NOTUS Finanse S.A.
Skontaktuj się z naszym ekspertem finansowym
Sprawdzimy m.in.
Uwaga
Finalne sformułowania dotyczące bezpłatności usług i not prawnych należy zastosować zgodnie z aktualnymi materiałami/compliance NOTUS.
Najczęściej zadawane pytania
Poznaj realny budżet, możliwości bankowe i sposób finansowania inwestycji jeszcze przed rozpoczęciem realizacji.
NOTUS Finanse S.A. („NOTUS”) z siedzibą w Warszawie (00-342) przy ul. Topiel 12, wpisana do Rejestru Przedsiębiorców Krajowego Rejestru Sądowego prowadzonego przez Sąd Rejonowy dla m. st. Warszawy w Warszawie, XII Wydział Gospodarczy Krajowego Rejestru Sądowego pod numerem KRS 0000324689, NIP 5252286547, o kapitale zakładowym w wysokości 500.000 zł (w całości opłaconym), jest powiązanym pośrednikiem kredytu hipotecznego i nie świadczy usługi doradczej w rozumieniu ustawy z dnia 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, pośrednikiem kredytu konsumenckiego, pośrednikiem ubezpieczeniowym oraz pośrednikiem w obrocie nieruchomościami.